

การวิจัยภาคสนามของอินโดนีเซีย
ในเดือนธันวาคม 2025 ทีมวิจัยเฉพาะทางของเราได้ทำการสำรวจภาคสนามอย่างครอบคลุมในภูมิภาคสำคัญของอินโดนีเซีย (รวมถึงชวา สุมาตรา บาหลี และจังหวัดนูซาเต็งการาตะวันออก) ดำเนินการวิจัยภาคสนามอย่างครอบคลุมเกี่ยวกับตลาด PV และการจัดเก็บพลังงาน จากการเยี่ยมชมหน่วยงานการไฟฟ้าในท้องถิ่น ผู้จัดจำหน่ายในประเทศ ผู้ใช้ PV สำหรับที่พักอาศัย และสมาคมอุตสาหกรรม เราได้วิเคราะห์-พลวัตของอุปสงค์อุปทาน กฎระเบียบในการเข้าถึง และแนวโน้มการพัฒนาของตลาดท้องถิ่นอย่างเป็นระบบ สิ่งนี้ให้การสนับสนุนข้อมูลที่แข็งแกร่งและข้อมูลเชิงลึกเชิงกลยุทธ์สำหรับองค์กรที่กำลังมองหาตำแหน่งทางการตลาดที่แม่นยำในเอเชียตะวันออกเฉียงใต้

การขาดแคลนแหล่งจ่ายไฟเชิงโครงสร้างและความต้องการโครงข่าย-ที่เข้มงวด
ในฐานะประเทศหมู่เกาะ (ครอบคลุมเกาะมากกว่า 17,000 เกาะ) การพัฒนาโครงข่ายไฟฟ้าของอินโดนีเซียแสดงให้เห็นถึงความแตกต่างในระดับภูมิภาคอย่างมีนัยสำคัญเนื่องจากข้อจำกัดทางภูมิศาสตร์: เขตเศรษฐกิจหลัก เช่น เกาะชวาและบาหลี มีพื้นที่ครอบคลุมโครงข่ายหลักค่อนข้างครอบคลุม แต่ยังคงประสบปัญหาไฟฟ้าขัดข้องเป็นครั้งคราวในช่วงที่มีความต้องการใช้ไฟฟ้าสูงสุดในฤดูร้อน (ระยะเวลาไฟฟ้าดับเฉลี่ยต่อวัน: 0.5-1 ชั่วโมง)
ในทางตรงกันข้าม พื้นที่ห่างไกล เช่น ทางตอนเหนือของเกาะสุมาตรา จังหวัดมาลูกู และจังหวัดปาปัว มีกริดครอบคลุมต่ำกว่า 30% หมู่บ้านบางแห่งประสบปัญหาไฟดับทุกวันเป็นเวลา 4-6 ชั่วโมงหรือต้องใช้เครื่องกำเนิดไฟฟ้าดีเซลทั้งหมด (ซึ่งมีราคาประมาณ 0.15 ดอลลาร์สหรัฐฯ-0.20/kWh- ซึ่งสูงกว่าต้นทุนพลังงานแสงอาทิตย์มาก) ช่องว่างเชิงโครงสร้างในแหล่งจ่ายไฟได้กระตุ้นความต้องการโซลูชันพลังงานนอกกริดขนาดใหญ่-โดยตรง ระบบไฟฟ้าโซลาร์เซลล์นอกกริดที่มีข้อดีด้านพลังงานสะอาด ต้นทุนต่ำ และติดตั้งง่าย กลายเป็นตัวเลือกยอดนิยมสำหรับผู้อยู่อาศัยในท้องถิ่นและธุรกิจขนาดเล็ก
สถานการณ์นอกระบบที่อยู่อาศัย-คิดเป็นสัดส่วนมากกว่า 80% ของตลาด โดยมีศักยภาพอย่างมากในตลาด-ระดับล่าง
ข้อมูลการวิจัยระบุว่าการใช้งานในที่อยู่อาศัยคิดเป็น 82% ของตลาด PV แบบนอกโครงข่าย-ของอินโดนีเซีย โดยความต้องการหลักมุ่งเน้นไปที่ "แสงสว่าง + พลังงานพื้นฐานของเครื่องใช้ไฟฟ้า" (เช่น ตู้เย็น โทรทัศน์ การชาร์จโทรศัพท์มือถือ) ผลิตภัณฑ์กระแสหลักคือหน่วยจัดเก็บ PV สำหรับที่อยู่อาศัยขนาดเล็ก-ที่มีช่วงกำลังไฟฟ้าระหว่าง 300W ถึง 1kW ภูมิภาคนอก-นอกเกาะชวา (ครอบคลุมประชากรประมาณ 60 ล้านคน) เป็นตัวแทนของตลาดที่มีการเติบโตหลัก ด้วยอัตราการเจาะ PV ของครัวเรือนในพื้นที่เหล่านี้เพียงประมาณ 5%-8% ศักยภาพในการขยายตัวในตลาดเกิดใหม่เหล่านี้จึงมีมากมาย โดยเฉพาะอย่างยิ่งเมื่อรายได้ที่ใช้แล้วทิ้งของผู้อยู่อาศัยเพิ่มขึ้น (จีดีพีต่อหัวของอินโดนีเซียคาดว่าจะสูงถึง 4,500 ดอลลาร์ภายในปี 2567)
นอกจากนี้ ความต้องการนอกเครือข่าย-จากสถานการณ์เชิงพาณิชย์ขนาดเล็ก- เช่น ฟาร์มขนาดเล็กและร้านสะดวกซื้อในชนบทกำลังเติบโตอย่างรวดเร็ว โดยกลายเป็นตัวขับเคลื่อนการเติบโตที่เสริมกัน

การรับรอง SNI เป็นข้อกำหนดเบื้องต้นในการเข้าสู่ตลาด โดยการปฏิบัติตามพิธีการศุลกากรเป็นข้อกำหนดเบื้องต้น
อินโดนีเซียบังคับใช้การรับรองมาตรฐานแห่งชาติ SNI 8234:2022 ที่เข้มงวดสำหรับโมดูล PV ที่นำเข้า การรับรองนี้ครอบคลุมถึงความปลอดภัยของผลิตภัณฑ์ พารามิเตอร์ด้านประสิทธิภาพ ข้อกำหนดด้านสิ่งแวดล้อม และตัวชี้วัดอื่นๆ ซึ่งทำหน้าที่เป็นข้อมูลรับรองที่จำเป็นสำหรับพิธีการศุลกากรและการขายในท้องถิ่น จากข้อมูลของศุลกากรท้องถิ่น ผลิตภัณฑ์ PV ที่ไม่มีใบรับรอง SNI หรือมีเอกสารประกอบที่ไม่สมบูรณ์ต้องเผชิญกับความล่าช้าในการเคลียร์สินค้ามากกว่า 70% โดยผลิตภัณฑ์บางอย่างมีความเสี่ยงที่จะถูกส่งคืน ปัจจุบัน การรับรอง SNI ประมาณ 70% ในตลาดมีเป้าหมายหลักเพื่อให้เป็นไปตามข้อกำหนดด้านพิธีการศุลกากร
บริษัทต้องเริ่มต้นกระบวนการรับรองล่วงหน้า 6-8 เดือน (รวมถึงการทดสอบตัวอย่าง การตรวจสอบเอกสาร และการตรวจสอบในสถานที่) ขอแนะนำให้จัดลำดับความสำคัญของการร่วมมือกับหน่วยงานออกใบรับรองที่มีความสามารถด้านบริการในท้องถิ่นของอินโดนีเซีย เพื่อเพิ่มประสิทธิภาพในการรับรอง
ตลาดในระยะฟักตัว โครงการขนาดใหญ่-มีข้อจำกัด
ตลาด PV ของอินโดนีเซียยังคงอยู่ในขั้นเริ่มต้นการพัฒนา ในปี 2024 กำลังการผลิตติดตั้ง PV สะสมของประเทศสูงถึงประมาณ 717MW โดยมีโครงการแบบกระจายนอก-โครงข่ายไฟฟ้าคิดเป็น 65% ของทั้งหมด โรงไฟฟ้าพลังงานแสงอาทิตย์แบบรวมศูนย์ขนาดใหญ่ (100MW+) เพียงแปดแห่งเท่านั้นที่เปิดดำเนินการ ปัจจัยสำคัญที่ขัดขวาง-ความก้าวหน้าของโครงการขนาดใหญ่ ได้แก่:
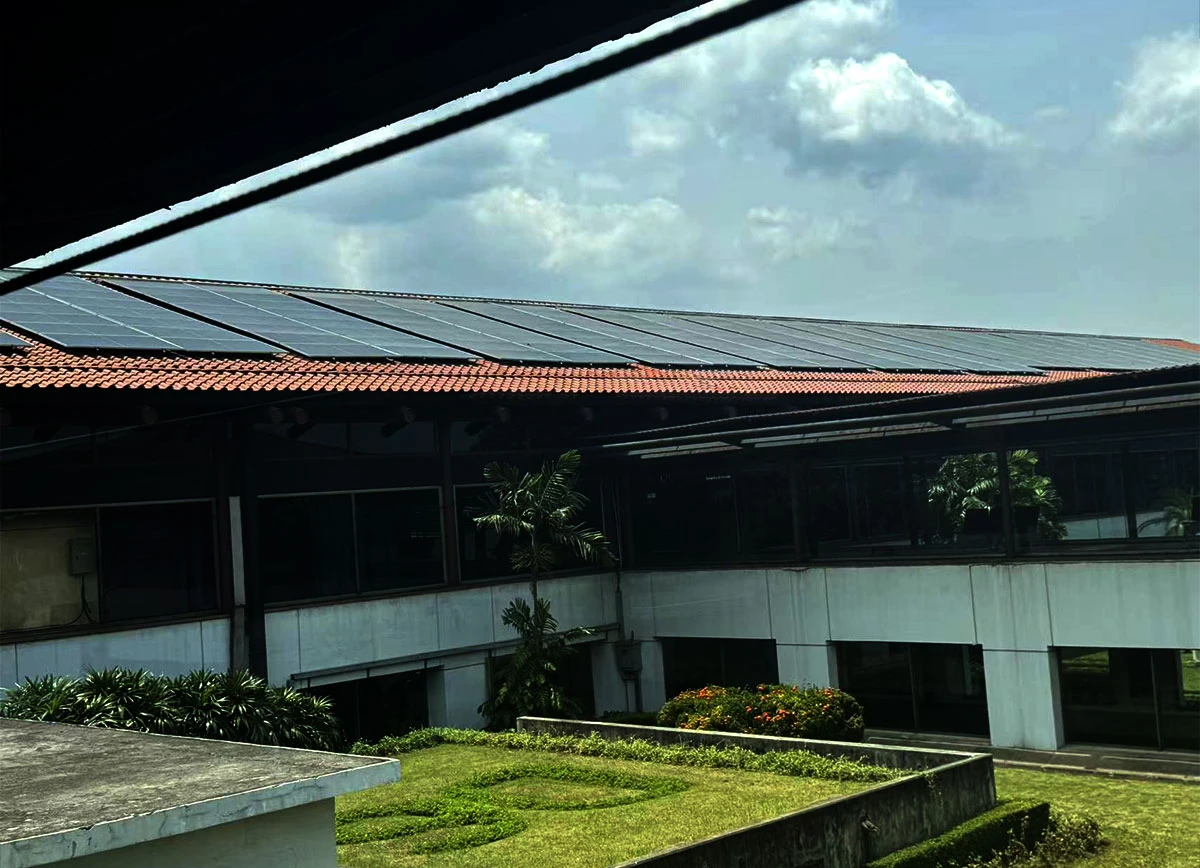
ประการแรก ความสามารถในการเชื่อมต่อกริดไม่เพียงพอ (ความสามารถในการรับน้ำหนักของกริดจำกัดในพื้นที่ห่างไกล) ประการที่สอง กระบวนการอนุมัติที่ดินที่ซับซ้อน (เกี่ยวข้องกับการประเมินด้านสิ่งแวดล้อม การเจรจาสิทธิของชนเผ่าพื้นเมือง และหลายขั้นตอน) ประการที่สาม การดำเนินการอุดหนุนตามนโยบายล่าช้า (รอบการเบิกจ่ายอุดหนุนพลังงานหมุนเวียนของรัฐบาลครอบคลุม 12-18 เดือน) ในระยะสั้น การเติบโตของตลาดจะยังคงกระจุกตัวอยู่ในกลุ่มที่อยู่อาศัยและขนาดเล็ก-ที่กระจายนอก-กลุ่มโครงข่ายไฟฟ้า ในขณะที่โครงการขนาดใหญ่จะค่อยๆ เป็นรูปธรรมเมื่อโครงสร้างพื้นฐานและสภาพแวดล้อมด้านนโยบายเติบโตเต็มที่